国产液压替代进程持续提速,2026 液压行业发展新趋势解读 - 机荟多官网

液压作为装备制造业的核心传动基础部件,被称作工业装备的 “动力血管”,广泛应用于工程机械、风电、冶金、农机、机床、海工等全行业。过去十年,国内液压产业完成从低端仿制到自主创新的跨越式升级,国产液压替代不再局限油缸、接头、过滤器等辅件,高压柱塞泵、多路阀、伺服液压单元等核心部件持续突破外资垄断,2026 年成为液压高端国产化加速落地的关键年份。
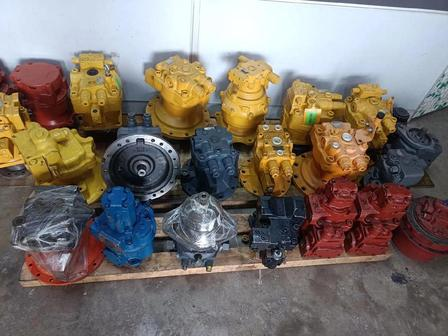
各类液压泵阀组元件
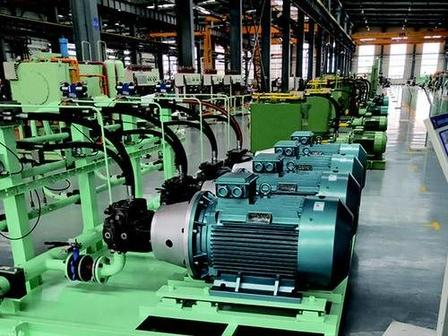
成套液压站生产线
一、分层替代格局成型:液压产品国产化进度清晰划分
当前国内液压市场形成低端全覆盖、中端批量替换、高端单点突破的三层市场格局,不同液压元件、应用赛道替代进度差异明显:
- 中低压通用液压元件(国产化率 90% 以上) 齿轮泵、普通换向阀、标准油缸、液压密封、管路接头、过滤器、小型液压站等常规液压产品技术完全成熟,农机、注塑机、小型机床、轻型工程机械全部普及国产液压。同等工况下,国产液压采购成本比进口低 20%-40%,交付周期 3-7 天,本地售后维修响应速度远超进口品牌,中小设备厂商已全面放弃进口选型。
- 中高压工程液压(国产化快速爬坡) 挖掘机油缸、起重机油缸实现规模化替代,恒立液压油缸国内市占率超 78%,批量配套三一、徐工、卡特彼勒等海内外主机厂;15 吨级以下小型挖掘机柱塞泵、负载敏感多路阀渗透率持续提升,国产液压泵阀耐久性、容积效率逐年缩小与力士乐、川崎的差距。风电制动阀组、螺纹插装液压单元、冶金常规液压系统国产配套已成行业主流选择。
- 高端精密特种液压(国产化攻坚阶段) 30 吨以上大吨位矿挖主泵主阀、海上风电伺服系统、航空航天液压、深海海工液压元件仍以外资品牌为主,国产化率不足 10%。此类液压设备对耐压、轻量化、长寿命、极低泄漏指标要求严苛,是国内液压企业未来 3-5 年核心攻坚赛道。
工程机械液压油缸
高压液压阀组
二、四大核心动力,持续推动液压国产替代提速
1. 供应链自主可控刚需
近年进口液压件供货周期拉长、价格持续上浮,海外核心技术存在封锁风险。国内主机厂推行 “双供应商” 配套机制,主动导入国产液压泵阀、液压系统,规避断供风险,政策层面首台(套)重大装备补贴、工业强基专项持续扶持高端液压研发落地。
2. 下游新赛道爆发拉动液压升级
电动工程机械、陆上风电、人形机器人、大型锻压装备四大赛道高速增长,带动高密度、集成式、节能型液压单元需求爆发。国产液压企业依托国内完整装备产业链,快速定制适配型液压方案,在新能源装备赛道实现差异化超车。
3. 本土液压制造工艺全面升级
头部液压企业加大精密加工、洁净生产、材料研发投入,高压配流副研磨、高强度液压壳体、耐高低温密封材料不断突破;液压元件平均无故障运行时间提升至 5800 小时,大幅缩小与进口产品差距,中端工况下稳定性完全满足工业长期作业需求。
4. 综合使用成本优势凸显
除去采购差价,国产液压配件本地备货充足,维修保养成本更低,无需承担进口关税、远洋物流、漫长报关周期,全生命周期综合成本优势显著,成为设备厂商降本增效的核心选择。
三、客观看待差距:国产液压仍存在三大短板
虽然国产液压替代进程突飞猛进,但高端场景与国际一线品牌仍存在明显差距:
第一,特种基础材料短板,高端液压专用纯净钢材、高性能密封材料部分依赖进口,直接影响液压元件疲劳寿命;
第二,系统集成与智能控制能力不足,外资品牌具备泵 - 阀 - 电控一体化成套解决方案,国产液压多以单一元件替换为主;
第三,极端工况数据库积累不足,海外百年企业拥有百万小时实测数据,国产液压在深海、高温、超高压特种工况验证体系仍需完善。
四、2026-2030 液压国产替代五大长期趋势
- 替代逻辑从单品替换转向成套液压系统国产化
主机厂不再单独更换油缸、液压阀,直接采用国产整套液压动力单元、集成液压站,同步优化系统匹配、节能效率,成套液压解决方案成为行业主流。 - 电动液压、数字液压成为国产超车核心赛道
电机泵一体化、数字比例液压、智能传感液压单元加速落地,依托国内新能源产业链优势,避开传统外资存量优势,电动工程机械液压配套国产化率持续走高。 - 行业两极分化,液压龙头集中,低端落后产能加速出清
低价低质小型液压厂商逐步淘汰,具备材料、精密加工、系统集成能力的头部企业持续抢占高端市场,行业集中度持续提升。 - 国产液压出海,由国内替代转向全球配套
国产油缸、中高压液压泵阀批量出口东南亚、中东、欧洲,伴随工程机械整机出海,国产液压品牌逐步进入海外主机厂供应链,实现反向替代。 - 细分高端赛道分批突破
短期 1-2 年:中小型挖机泵阀、陆上风电伺服液压批量国产化;中期 3-5 年:中大吨位工程液压、海上风电液压系统完成技术量产;长期逐步攻克航空、深海特种液压核心技术。
液压行业国产替代已是不可逆转的长期趋势,从基础辅件到高压核心泵阀,国产液压正在一步步补齐产业链短板。对于设备采购商、液压从业者而言,合理区分工况选择适配国产液压产品,既能降低综合成本,也能推动国内液压产业技术持续迭代。未来随着新材料、数字化、电动液压技术持续突破,液压行业自主可控目标将全面落地。